
冒頭の夫婦会話は、検討時の不安を表した説明用の例です。
太陽光と蓄電池の提案で「今の電気代を支払いに回せます」と聞くと、急に手が届きそうに感じますよね。ただ、私ならここで一度、話を止めます。電気代がいくら減るかと、ローンをいくら返すかは、同じ確かさの数字ではないからです。
私はシロアリ駆除やリフォームの訪問販売を10年経験しました。2世帯住宅を建ててすぐに太陽光発電の訪問販売を受け、興味はありましたが、その場では断っています。太陽光の施工やローン利用の体験を語る立場ではありません。営業の説明を受ける側としても、確認する順番を大事にしています。
この記事では、太陽光・蓄電池をローンで購入するか迷っている方へ、月額、返済総額、設備の見積書、電気代削減予測をどう分けて読むかを整理します。特定のローンを推奨するものではなく、契約前の確認材料です。自分の収入や家族構成に合う借入判断は、金融機関などにも相談してください。
結論:電気代削減だけを頼りに返済を決めない
太陽光と蓄電池を導入すると、買う電気を減らせる可能性があります。しかし、「節約できる予定額」と「毎月支払う約束」は分けて考えたいところです。予測より発電が少ない月や、家で使う時間帯が変わったときにも、返済日そのものがなくなるわけではありません。
私なら、次の三つを確認するまで契約を決めません。第一に、設備と工事の税込総額。第二に、利息や別払い費用を含めた総支払額。第三に、節約が予想より少なくても、教育費や生活費を圧迫せずに払えるかです。設備が良いものでも、支払い方が家計に合わなければ立ち止まって構いません。
- 月額:毎月の口座から出ていく金額を見る。
- 期間:何歳まで、家族のどの時期まで支払いが続くかを見る。
- 総額:設備代だけでなく、借りるための費用も合わせて見る。
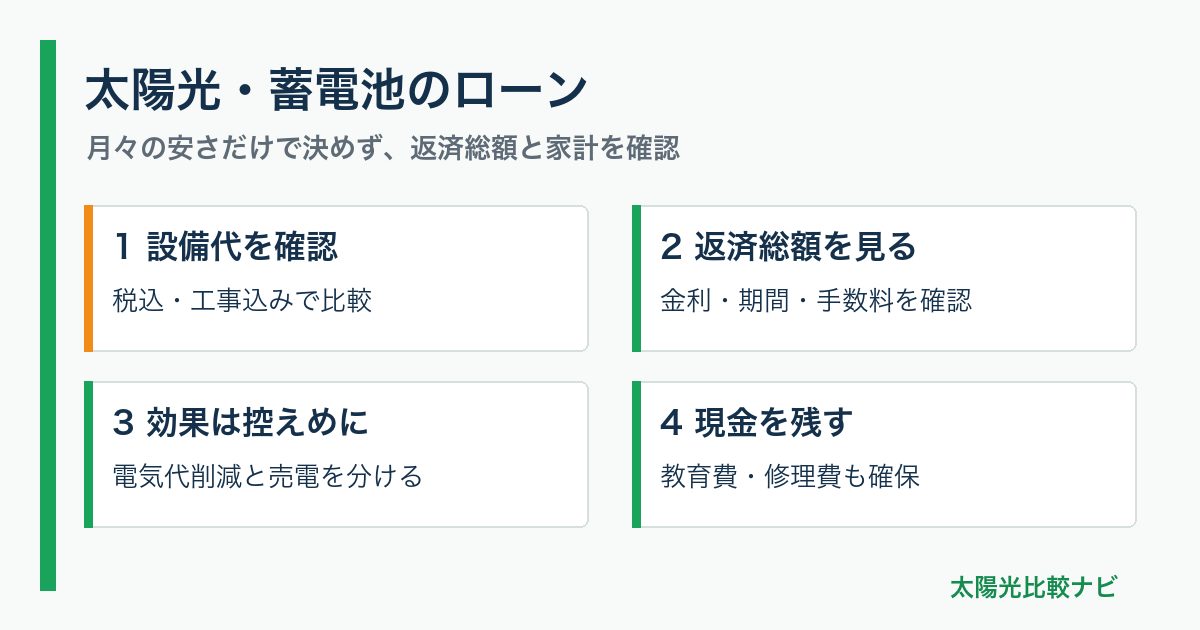
「月々なら払えそう」と思ったときこそ、返済が終わる年月も紙に書いてみてください。子どもの進学、車の買い替え、住宅の修繕。先の予定をすべて正確に読めなくても、大きな支出が重なる時期は考えられます。月額の低さだけを見て、支払いが続く長さを見落とさないことが出発点です。
月額が下がっても、返済総額は増えることがある
300万円を借りる架空の計算例
ここでは、借入額300万円、固定年利3%、毎月元利均等返済、ボーナス返済なし、手数料・保証料などの諸費用なしと仮定します。実際の金利、価格相場、特定商品の条件を示す数字ではありません。10年、15年、20年の違いを理解するための説明用の例です。
| 返済期間 | 月返済額 | 総返済額 | 利息合計 |
|---|---|---|---|
| 10年・120回 | 28,968 | 3,476,187 | 476,187 |
| 15年・180回 | 20,717 | 3,729,141 | 729,141 |
| 20年・240回 | 16,638 | 3,993,103 | 993,103 |
10年から20年に延ばすと、この例では月額が約1万2千円下がる一方、利息合計は約51万7千円増えます。月額だけなら20年が楽に見えますが、長く借りる分の費用があるわけです。逆に10年の月額が家計を圧迫するなら、短い方が正解とも言い切れません。
計算は月利を年利÷12とし、月返済額=借入額×月利÷{1-(1+月利)のマイナス返済回数乗}で求めています。表は円単位に丸めていますが、総返済額は丸め前の月額から計算しました。金融機関の端数処理、初回や最終回の調整、日割り計算で実際の金額は変わるため、契約時の返済予定表が優先です。
「月額を下げる」以外の選択肢も残す
返済期間を延ばしてようやく払えそうになるなら、設備の内容も見直したいところです。必要な容量か、追加機能を本当に使うか、工事条件をそろえた他社の見積もりはどうか。借り方だけを調整する前に、買う内容を整理できる余地があります。
頭金を増やせば借入額は減りますが、手元のお金を使い切ってしまえば別の不安が残ります。「利息を減らしたいから貯金を全部入れる」と急がず、生活費や急な修理に残すお金を家族で決めてから、設備へ回せる金額を考えてください。
また、上の20年は計算上の比較であって、どの商品でも20年借りられるという意味ではありません。取扱期間や完済時の年齢などは商品ごとに確認します。表の月額をそのまま自分が利用できる条件として受け取らないようにしてください。
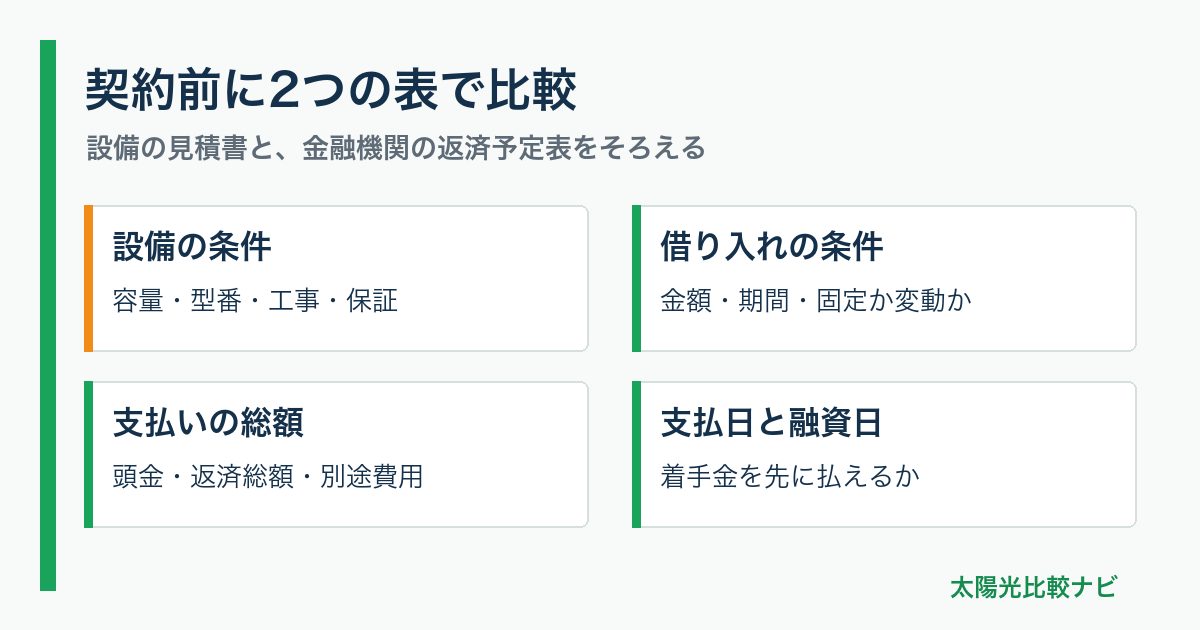
設備の見積書とローンの返済表は、別々にもらう
提案書に「月々○円」と大きく書かれていても、それだけでは比較できません。私なら「現金で買う場合の税込総額と、ローンの返済予定表を分けて見せてもらえますか」と聞きます。設備が高いのか、金利や期間で支払いが増えているのかを切り分けたいからです。
設備代・借入額・総支払額の違い
設備代は、太陽光・蓄電池・工事などを購入する金額です。借入額は、そのうち借りて支払う分や、借入に含める費用の合計です。総支払額を見るときは、頭金、返済総額、別払いの諸費用を合わせます。同じ「総額」という言葉でも、どこまで含んでいるのかを確認しましょう。
たとえば、設備代300万円、頭金50万円、借入250万円という条件なら、返済総額だけを見ても購入全体の支払いにはなりません。すでに出した頭金も含めます。一方、保証料が金利に含まれている商品で、同じ保証料を別に足すと二重計上です。足し算の前に「含まれているか」を確かめるのが先です。
セット価格は、共通工事を重ねない
太陽光と蓄電池を同時に見積もるなら、太陽光部分、蓄電池の追加部分、共通する機器や工事を分けて説明してもらいます。ただし、共有する機器などがあり、単純に二つへ分割できない場合もあります。無理に金額を割り振るより、どこを共用しているかが分かる内訳を求めてください。
足場、配線、分電盤まわりの工事、屋根の補修などは、何が含まれて何が別途なのかをそろえます。「工事一式」の範囲が違うまま、金利だけを比べても買い物全体の比較にはなりません。確認の順番は、見積書の内訳・工事範囲・保証の確認項目にもまとめています。
ローンの種類より先に、対象費用と契約相手を確認する
販売店から案内された支払い方法、銀行の設備向けローン、リフォーム向けの商品など、候補には違いがあります。「ソーラーローン」という名前だけで条件が統一されているわけではありません。太陽光と蓄電池の両方が対象か、工事費や関連費用を含められるかを商品概要で確認します。
住宅購入と同時の導入なのか、すでに住んでいる家への後付けなのかでも、相談先や確認事項が変わります。住宅ローンに含められると思い込んだり、すでに払った工事代を後から必ず借りられると考えたりせず、支払う前に金融機関へ確認してください。
公式情報の例として、イオン銀行のソーラーローンには、対象となる設備・工事、借入時点の金利の適用、工事完了後の融資、融資前に支払った資金の扱いが記載されています。ここから分かるのは、金利だけでなく支払いの順番も確認が必要だということです。特定銀行の利用を勧める紹介ではありません。
販売担当者には設備と工事の説明を、金融機関や信販会社には借入条件の説明を求めます。「担当の営業さんに聞いた」で終えず、契約書に書かれた貸し手、問い合わせ先、適用条件も自分で控えておきたいところです。
金利を見るときは、固定・変動と適用時点を分ける
固定金利でも、申込み前の表示が確定条件とは限らない
全期間固定金利なら、契約で決まった金利が借入期間を通じて固定されるのが基本です。ただし、申込み前の広告に出ている数字が、そのまま自分の契約金利になるとは限りません。審査条件や適用時点を確認して、実際の返済予定表で判断します。
確認する言葉は「この金利は、いつ確定しますか」です。申込日、契約日、融資実行日のどの時点か。工事が数か月先なら、その間に条件が変わる可能性をどう扱うのか。担当者の説明と商品概要の記載を照らし合わせます。
変動金利は、上がった場合の返済も確認する
変動金利の商品では、金利の見直し条件と返済額への反映方法を確認します。現在の月額だけでなく、金利が上がった場合の試算も金融機関に相談してください。どの程度の上昇を試すかは家計と商品条件によりますが、今の数字が最後まで続く前提だけで決めたくありません。
諏訪信用金庫の太陽光発電専用ローンでは、変動金利の見直しと、返済中の返済額が変わる場合があることが案内されています。変動金利ならどこも同じ仕組みだと考えず、自分が申し込む商品の説明を確認するための一例です。
返済方式やボーナス払いで、見える月額が変わる
元利均等返済は、金利が一定なら元金と利息を合わせた毎回の返済額が基本的に一定になる方法です。元金均等返済は元金部分を均等に返すため、一般に当初の支払額が大きく、その後減っていく形になります。同じ借入額と年率でも、返済方式が違えば月額や利息合計は変わります。
ボーナス払いを併用した月額も、そのまま毎月払いだけの案と比較できません。通常月の数字が小さくても、増額月には別の負担があります。私なら、年間でいくら出ていくかを先に合計し、ボーナスが少なかった場合にも無理がないかを確認します。
「実質年率」と「分割払手数料の総額」など、資料の表し方が違う場合もあります。よく分からない数字を同じ金利として並べず、総支払額と支払回数を出してもらってください。返済方法の基礎は、J-FLECのお金のキホン教材でも確認できます。
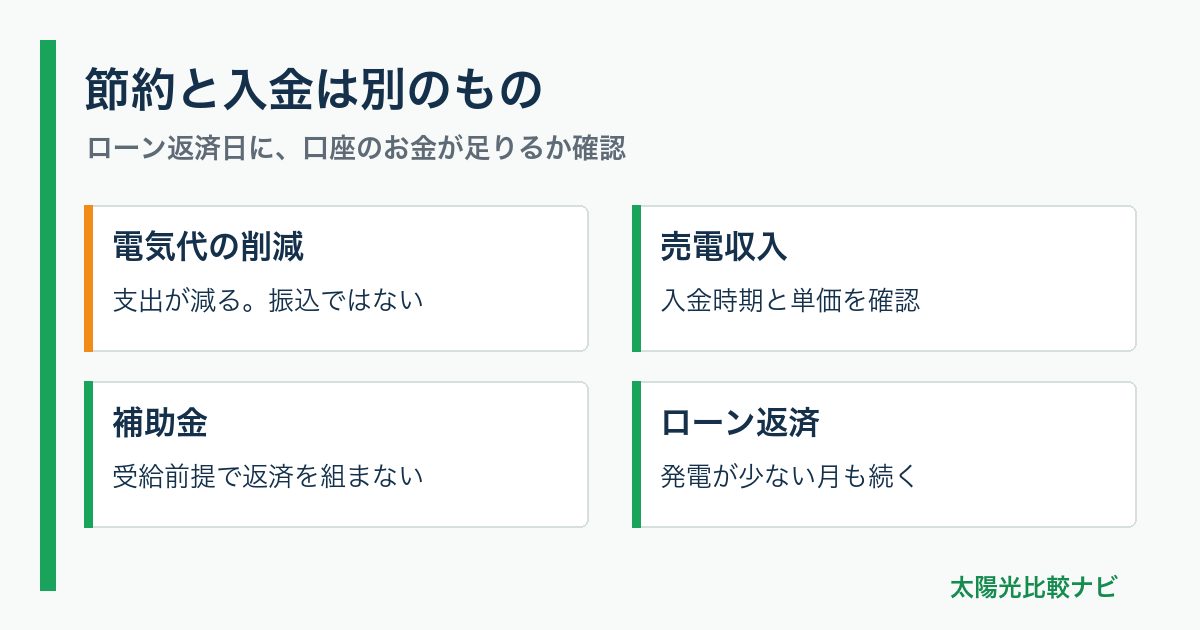
「電気代で払える」の説明で確かめたい四つの数字
1.買わずに済む電気代と、売電収入を分ける
自宅で発電した電気を使って買電が減ることと、余った電気を売ってお金が入ることは別です。自家消費による節約は、同額のお金が口座へ振り込まれるわけではありません。ローンの引き落としに備えるときは、実際にいつ口座へ入るお金なのかまで整理します。
また、同じ発電分を「全部売った収入」と「全部使った節約」の両方に計上していないかも見ます。説明資料の合計額だけでなく、発電量のうち自宅で使う分、売る分、蓄電池に回す分がどう分けられているかを聞いてください。
2.年間平均だけでなく、月ごとの不足を見る
年間の効果を12で割ると、月平均の目安にはなります。ただ、その数字と毎月の引き落としが同じように並ぶとは限りません。日射や電気の使い方には月ごとの差があり、売電の入金時期も確認が必要です。平均で足りていても、特定の月に口座のお金が足りなければ困ります。
担当者には「年間合計だけでなく、月別の予測も見せてもらえますか」と聞きたいところです。返済額と買電額、売電の入金見込みを月別に並べれば、どの月に家計から持ち出すかを考えられます。予測は予測として扱い、足りない分を必ず補えると決めつけないでください。
3.効果が小さかった場合も試す
説明用に、月返済額を2万円、ある月の買電削減と売電収入の合計を1万5千円と仮定すると、差は5千円です。合計が1万円なら差は1万円になります。いずれも実際の効果予測ではなく、差額を見るための架空の例です。ここには点検や修理などの費用をまだ含めていません。
この差額を、食費や教育費を削らずに出せるか。ここが家庭ごとの判断です。「通常の予測ならぎりぎり払える」という状態なら、低い効果のケースでどうなるかを見てから考え直す余地があります。設備を小さくする、時期を遅らせる、今回は見送るという選択も残します。
4.長い期間、同じ条件で計算していないか
返済が長期になるほど、現在と同じ電気料金、売電条件、家族の在宅時間が続くとは限らなくなります。売電単価が変わる時期、家族構成の変化、機器の状態などをどこまで織り込んだ試算なのか、前提を確認します。今の効果を単純に20倍した数字だけでは判断したくありません。
電気代が将来上がる前提だけでなく、効果が小さくなる条件も同じ表に出してもらうと比較しやすくなります。予測を厳しくすれば必ず安全になるという話ではありませんが、何が変わると支払いが苦しくなるのかを知る助けになります。
補助金・頭金・工事代は、金額だけでなく日付を見る
補助金を見込んだ「実質負担額」が小さくても、設備代を支払う日までに補助金が入るとは限りません。制度ごとに申請時期、契約や着工の条件、交付の手順を確認します。採択や交付が確定していない金額を、すでに使える手元資金として扱わないことが大切です。
私なら予定表に、申込金、着工金、残金、融資実行、初回返済、補助金入金の欄を作ります。日付が未定なら「未定」と書く。設備代を先に払う必要があるのに融資が後なら、その間の資金をどうするかを金融機関と施工会社に確認しないと先へ進めません。
補助金が入ったら繰上返済するつもりでも、最低返済額、手数料、申込方法、返済期間を短縮するのか月額を下げるのかを確認します。入金後すぐに希望どおり返済できると決めず、制度とローンをそれぞれ確認してください。
比較表では、補助金を引く前の設備代、補助金の見込み、確定状況を別々の欄にします。借入額からすでに補助金相当分を引いているのに、総支払額からもう一度引くと負担を小さく見積もってしまいます。どの数字に反映済みかをメモしておくと、この混乱を避けやすくなります。
返済期間と保証期間は、別の時計で動く
返済が終わるまで設備に費用がかからない、という意味ではありません。点検、故障時の対応、部品交換、屋根工事に伴う着脱など、どの費用が自分の負担になるかを確認します。未来の修理金額を正確に当てることはできなくても、対象外の費用があるかは質問できます。
保証にも、機器の保証、出力に関する保証、施工に関する保証など違いがあります。年数だけを並べず、対象、免責、申請先、作業費や出張費の扱いを確認してください。「長期保証」と書かれていることだけで、返済中の出費が全部なくなるとは受け取らないようにします。
返済終了予定年と、それぞれの保証終了予定年を並べておくと、後半の負担を考えやすくなります。返済中に保証が終わる機器があるなら、その後の相談先や交換時の扱いを聞く。家計の余裕をすべて毎月返済に使う前に、維持費を残す考え方も持っておきたいところです。
転居や住宅売却の可能性がある方も、設備の扱いだけでなく借入契約の条件を金融機関に確認してください。家を売ればローンも自動的になくなるとは考えないこと。予定がまだ曖昧でも「途中で引っ越す場合は何を確認すればよいですか」と聞いておく価値があります。
手元の見積もりを埋める比較シート
次の表は、2案を同じ条件で比べるための記入用です。スマホでは横にスクロールして確認できます。印刷するか、項目を紙に書き写して使ってください。金額が不明な欄をゼロにせず、「未確認」と残すのがポイントです。
| 確認項目 | A案 | B案 |
|---|---|---|
| 会社名・見積日 | ____ | ____ |
| 太陽光の容量・型番 | ____ | ____ |
| 蓄電池の型番・仕様 | ____ | ____ |
| 工事に含む範囲・別途費用 | ____ | ____ |
| 税込設備総額(補助金前) | ____円 | ____円 |
| 頭金/借入額 | __/__円 | __/__円 |
| 貸し手・金利タイプ・適用時点 | ____ | ____ |
| 年率・返済方式・回数 | ____ | ____ |
| 毎月額・増額月・初回最終回 | ____円 | ____円 |
| 返済総額/別払いの諸費用 | __/__円 | __/__円 |
| 頭金等も含む総支払額 | ____円 | ____円 |
| 工事代支払日/融資実行日 | __/__ | __/__ |
| 補助金の確定状況・入金予定 | ____ | ____ |
| 低い効果の場合の家計負担 | ____円 | ____円 |
| 保証対象外・維持費の備え | ____ | ____ |
| 繰上返済条件・未回答の質問 | ____ | ____ |
空欄が多ければ、その場では決めない
表を全部埋めるために、分からない数字を推測で書く必要はありません。「担当者に確認する」「金融機関の返済表待ち」と残してください。家族で見るときも、金額が確定している部分と、まだ説明が必要な部分が分かる方が役に立ちます。
A案とB案で設備が違うなら、金利差だけを比べる表にはしません。太陽光の容量、蓄電池の型番、工事範囲などに差があることを先に書きます。同じ設備にそろえられない場合は、追加される機能や工事に対していくら増えるのかを確認する比較に切り替えます。
家族に説明するなら三つに絞る
専門用語を全部覚えて説明しようとすると、話す方も聞く方も疲れます。私なら「全部でいくら払うか」「いつまで払うか」「予測が外れたらいくら持ち出すか」の三つから話します。家族が気にしているのは、必ずしも設備の細かい性能だけではないからです。
たとえば、教育費を優先したいなら、その時期に返済がいくら残るかを見る。外食や旅行を続けたいなら、設備に回す上限を先に決める。家族の希望をぜいたくとして片づけず、長く続けられる予算かどうかの条件に含めたいと私は思います。
担当者には、この順番で質問する
ここからは、私なら用意する質問の例です。実際の商談の再現ではありません。最初から全部を一度に聞く必要はなく、見積書と返済表の空欄に合わせて使ってください。
- 「設備と工事を現金で払う場合の税込総額を教えてください」
- 「別途になる工事と、金額がまだ確定していない項目はどこですか」
- 「借入額、適用金利、回数、総返済額が分かる返済予定表をください」
- 「手数料や保証料は、この金額に含まれていますか」
- 「工事代の支払いと融資実行は、どちらが先ですか」
- 「電気代の削減予測は、どの使用量や生活時間を前提にしていますか」
- 「効果が少ない場合と、売電条件が変わった後の試算も確認できますか」
説明が口頭だけなら、どの書類のどの欄に書かれているかを確認します。疑って責めるためではなく、家に持ち帰って読み直せるようにするためです。「家族にも同じ条件で説明したいので、書面でお願いします」と伝えると、何を求めているかがはっきりします。
その場で答えが出ない質問があること自体を、すぐに悪い会社の証拠とは考えません。技術担当や金融機関への確認が必要なこともあるからです。ただ、回答がないまま契約だけを急ぐ必要はありません。返事をもらう日と窓口を決めて、持ち帰りましょう。
見積もりを比べる前に、借りる前提を固定しない
ローンを組めるかどうかと、その設備をその金額で買いたいかは別の話です。審査に通る見込みを聞いて安心しても、家計に無理がないという証明にはなりません。まず設備の価格や工事範囲に納得できるかを確かめ、そのうえで支払い方法を考えます。
JPEA太陽光発電協会の設置までの流れでも、住宅の条件や電気の使用状況を確認し、複数の見積もりを比較する流れが示されています。家ごとに条件が違う設備なので、自宅の資料をそろえて比較することが土台になります。
太陽光を新しく設置し、蓄電池とのセットも検討している方で、実際に自宅の見積もりを取りたい段階なら、複数社の提案を比較する方法があります。連絡が来ることを理解し、希望設備や対応できる時間を伝えたうえで利用してください。匿名の料金検索やローン審査の窓口ではありません。
蓄電池の追加だけを希望する方は、蓄電池のみの受付窓口と対象条件を確認してください。資料を読みたいだけの段階なら、ここで申し込む必要はありません。太陽光新設・セットの見積もりを希望する方への案内です。


サービスの選び方や電話連絡への備えを先に確認したい方は、次の記事を参考にしてください。
太陽光・蓄電池ローンでよくある疑問
電気代が下がれば、自己負担ゼロになりますか?
必ずそうなるとは言えません。返済額、利息や諸費用、買電削減、売電収入、維持費を分けて確認します。「実質ゼロ」という説明なら、何を引き、何を費用に含めていないのかを聞いてください。補助金や将来の電気料金を有利に置いた計算なら、その条件が変わった場合も確かめます。
金利が低いローンなら、一番お得ですか?
金利だけでは決められません。借入額、期間、手数料、保証料、返済方式、設備そのものの価格が違うと、総支払額も違います。同じ金額を同じ期間で借りる条件にそろえた比較と、買い物全体の総支払額の比較を分けて考えてください。
設備が故障したら、返済を止められますか?
設備の不具合と借入契約の扱いは、契約内容によって確認が必要です。故障したら自動的に返済不要になるとは考えず、施工会社や保証窓口と、貸し手の双方へ相談してください。自己判断で引き落としを止める前に、契約書と対応方法を確認します。
ローンの審査に通れば、無理のない予算ですか?
審査結果と家族が納得して続けられる予算は同じではありません。教育費や住宅修繕、今後の働き方など、自分たちが残しておきたい支出を含めて判断します。返済のために生活の必要な部分を削る見込みなら、設備内容や購入時期から見直す選択があります。
見積もりを取ったら、ローンの申込みまで必要ですか?
見積もり依頼、設備の契約、ローンの申込み・契約は、何の手続きかをそれぞれ確認してください。入力や署名をする前に、今回提出する書類の目的と、契約に当たる段階を聞きます。見積もりを読むことから始めたいなら、その希望を伝え、借入を決めたつもりがないまま話を進めないようにします。
まとめ:月額の横に、総額と「分からないこと」を書く
太陽光と蓄電池は気になる。でも、支払いで家族の暮らしを窮屈にしたくない。その迷いを、月々の金額だけで解消しようとしなくていいと思います。設備の見積書、ローンの返済表、効果の予測を分けて並べれば、今決められることと、まだ聞くべきことが見えてきます。
今日できるのは、提案書の月額の横に「何回払うか」「総額はいくらか」「効果が少なかったらどうするか」を書くことです。答えがなければ、次の連絡で聞く。私なら、この空欄を埋めるまでは契約を決めません。興味があることと、すぐに借りて買うことは別です。
見積書の工事範囲や型番をそろえる段階で迷ったら、こちらの確認項目も使ってください。
参照情報と確認日
公式情報の確認日:2026年10月16日。商品条件や制度は変更される場合があります。借入前には金融機関の商品概要、契約書、返済予定表を確認してください。本記事の計算例は仮定に基づくもので、金利や経済効果、審査結果を保証するものではありません。